Le tarif d’une assurance auto à Avignon dépend de variables rarement détaillées dans les devis en ligne : type de stationnement, exposition au mistral, sinistralité locale, fractionnement de la cotisation. Comparer les offres sans connaître le poids réel de chaque critère revient à trier des devis sur un seul chiffre, celui qui arrange l’assureur. Cet article décompose les mécanismes tarifaires propres au Vaucluse et les pièges qui gonflent la facture annuelle.
Fractionnement mensuel et coût réel : ce que les devis ne montrent pas
La plupart des comparateurs affichent une mensualité attractive. Le montant annuel réel peut diverger sensiblement selon le mode de paiement choisi.
| Mode de paiement | Effet sur la cotisation annuelle | Visibilité dans le devis |
|---|---|---|
| Annuel (prélèvement unique) | Tarif de référence, sans surcoût | Toujours affiché |
| Semestriel | Frais de fractionnement variables | Rarement détaillé |
| Mensuel | Surcoût pouvant atteindre 8 % du total annuel | Souvent noyé dans les conditions |
Un conducteur qui opte pour le paiement mensuel par commodité peut donc payer jusqu’à 8 % de plus sur l’année par rapport au même contrat réglé en une fois. Sur un contrat intermédiaire, cet écart représente plusieurs dizaines d’euros que le devis initial ne met pas en évidence.
Avant de comparer deux offres, ramenez systématiquement le tarif à son montant annuel tout compris. Un devis mensuel bas ne signifie rien tant que les frais de fractionnement ne sont pas intégrés au calcul.
Critères tarifaires spécifiques à Avignon et au Vaucluse
Les assureurs ne calculent pas la prime de la même façon selon la commune. Avignon présente des caractéristiques qui pèsent sur le tarif final, parfois davantage que le profil du conducteur lui-même.
Climat méditerranéen et sinistralité
Le mistral, les épisodes de grêle et les pluies intenses propres au couloir rhodanien augmentent la fréquence des sinistres liés aux intempéries. Les assureurs intègrent cette sinistralité climatique dans leurs grilles tarifaires pour le département du Vaucluse. Les primes auto restent orientées à la hausse en raison du renchérissement des réparations et de cette sinistralité climatique, selon France Épargne (septembre 2026).
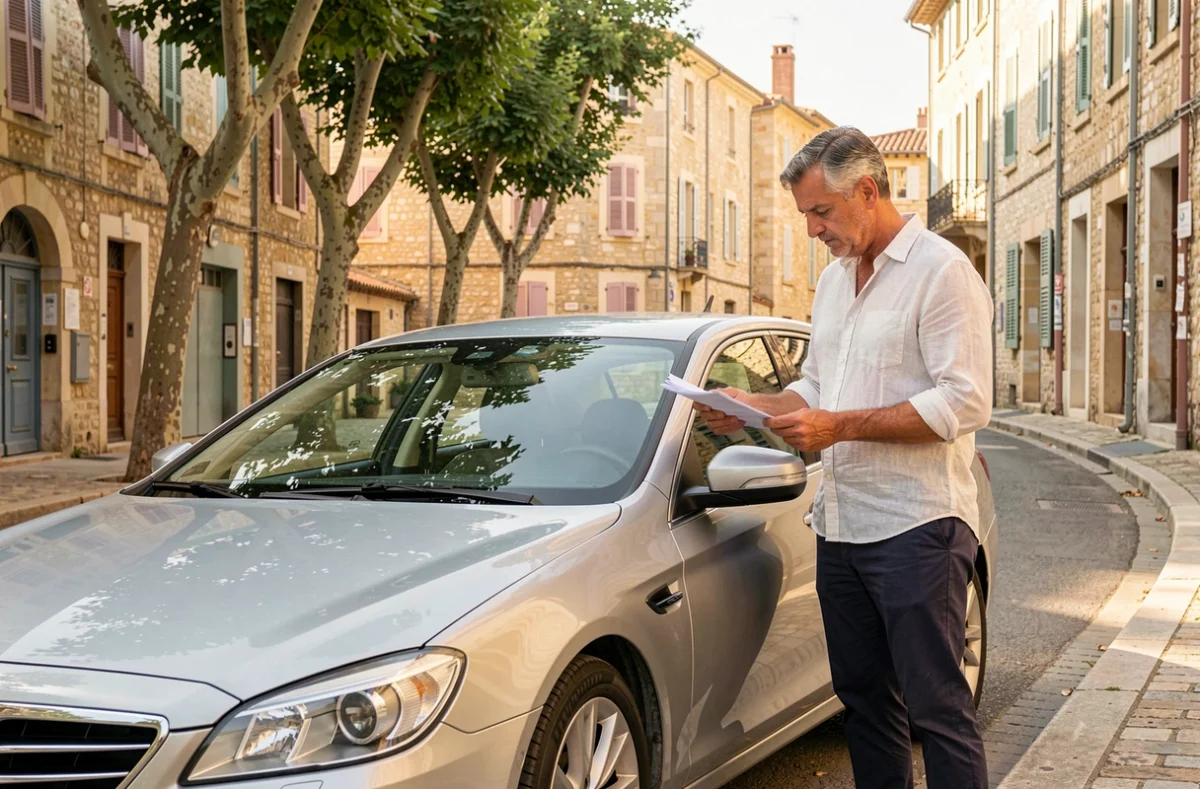
Un véhicule garé en extérieur dans le centre historique d’Avignon, exposé aux rafales et aux chutes de branches, génère un risque supérieur à celui d’un véhicule stationné en garage fermé en périphérie.
Stationnement et zone de résidence
Le type de stationnement déclaré modifie directement la cotisation. Les rues étroites de l’intra-muros avignonnais, classées secteur sauvegardé, limitent l’accès aux parkings souterrains. Déclarer un stationnement sur voirie dans ces quartiers revient à accepter une surprime liée au vol et aux dégradations.
Le passage d’un stationnement voirie à un garage fermé peut réduire la prime de façon notable, parfois plus qu’un changement de formule. C’est un levier sous-exploité par les conducteurs qui habitent en centre-ville.
Kilométrage et usage péri-urbain
Avignon reste une ville à taille intermédiaire où la voiture est le mode de déplacement principal, notamment pour les trajets vers les zones commerciales du Pontet ou les communes voisines. Un kilométrage annuel élevé augmente logiquement le risque, mais déclarer un forfait kilométrique ajusté à son usage réel permet d’éviter de payer pour des kilomètres jamais parcourus.
Assurance auto à Avignon : pièges fréquents lors du changement de contrat
Changer d’assureur après la première année est devenu plus simple grâce au mécanisme de résiliation infra-annuelle. Le calendrier et les formalités restent des sources d’erreur.
- Le nouveau contrat doit prendre effet le jour même de la résiliation de l’ancien, sans interruption de couverture. Rouler ne serait-ce qu’une journée sans assurance expose à une amende forfaitaire et à des sanctions complémentaires.
- Le mandat de résiliation confié au nouvel assureur simplifie la démarche, mais le conducteur reste responsable de vérifier que l’ancien contrat est bien clôturé et que le nouveau figure au Fichier des Véhicules Assurés (FVA).
- La carte verte papier n’est plus le justificatif de référence. La vérification de l’assurance se fait désormais via le FVA. Après toute souscription ou changement, il faut s’assurer que le contrat est bien enregistré dans ce fichier.
- Un conducteur résilié par son assureur à la suite d’un sinistre peut être inscrit dans un fichier de risques aggravés, ce qui complique la recherche d’un nouveau contrat et renchérit les primes proposées.
Vérifier l’enregistrement au FVA après chaque changement d’assureur évite les mauvaises surprises lors d’un contrôle routier ou d’un sinistre.
Formules d’assurance auto : tiers, intermédiaire ou tous risques à Avignon
Le choix de la formule ne se résume pas à un arbitrage entre prix et couverture. Il dépend de la valeur résiduelle du véhicule, de son mode de stationnement et de l’exposition aux risques locaux.
Responsabilité civile seule (au tiers)
C’est le minimum légal. Cette formule couvre les dommages causés aux tiers, mais rien sur le véhicule assuré. Elle se justifie pour un véhicule ancien dont la valeur de remplacement est faible. À Avignon, un conducteur qui stationne en voirie dans l’intra-muros avec une formule au tiers prend le risque de ne pas être indemnisé en cas de grêle ou de vandalisme.
Formule intermédiaire (tiers étendu)
Elle ajoute généralement les garanties vol, incendie, bris de glace et événements climatiques. Pour un véhicule stationné en extérieur dans le Vaucluse, cette formule constitue souvent le meilleur rapport garantie/prix, car elle couvre les sinistres les plus fréquents dans la zone sans atteindre le tarif d’un tous risques.
Tous risques
Adaptée aux véhicules récents ou de valeur élevée. Le surcoût par rapport à la formule intermédiaire se justifie si le conducteur roule beaucoup ou si le véhicule est financé à crédit. En revanche, sur un véhicule de plus de huit ans, le rapport entre la prime annuelle et l’indemnisation potentielle penche rarement en faveur du tous risques.
Garanties souvent négligées dans les contrats auto du Vaucluse
Certaines garanties optionnelles prennent une importance particulière dans le contexte avignonnais.
La garantie conducteur, qui indemnise les dommages corporels du conducteur responsable, est absente des formules au tiers de base. Son absence peut avoir des conséquences financières lourdes en cas d’accident grave. C’est une ligne à vérifier systématiquement, quel que soit le niveau de formule.
La garantie événements climatiques mérite une attention particulière dans le Vaucluse : elle couvre la grêle, les inondations et les tempêtes. Les plafonds d’indemnisation et les franchises varient d’un contrat à l’autre. Un contrat moins cher avec une franchise climatique élevée peut coûter plus cher au moment du sinistre qu’un contrat légèrement plus onéreux avec une franchise réduite.
La protection juridique, souvent proposée en option, facilite les démarches en cas de litige avec un tiers ou un garagiste. Dans une ville où la densité de circulation autour des remparts génère des accrochages fréquents, cette garantie peut s’avérer utile.
Délais de souscription et couverture immédiate à Avignon
La souscription en ligne permet d’obtenir une attestation d’assurance auto rapidement, parfois le jour même. Quelques points méritent vigilance.
- L’attestation provisoire permet de rouler immédiatement, mais elle ne vaut que si le contrat est effectivement validé par l’assureur. Un paiement rejeté ou un document manquant peut invalider la couverture rétroactivement.
- Les agences physiques présentes à Avignon (plusieurs enseignes nationales disposent de points de vente dans la ville) permettent un échange direct, utile pour les profils atypiques : jeunes conducteurs, conducteurs malussés ou résiliés.
- Le délai de carence sur certaines garanties optionnelles (vol, bris de glace) peut atteindre plusieurs jours après la souscription. Vérifiez ce point dans les conditions particulières avant de signer.
Une souscription rapide ne garantit pas une couverture complète dès le premier jour. Les délais de carence sur les garanties optionnelles restent le piège le plus courant, surtout lors d’un changement d’assureur précipité.
Le formulaire de demande de devis affiché ci-dessous permet d’obtenir une estimation adaptée à votre situation à Avignon. Remplissez-le pour être rappelé par un professionnel qui pourra détailler les garanties et les tarifs correspondant à votre véhicule, votre lieu de stationnement et votre profil de conducteur.